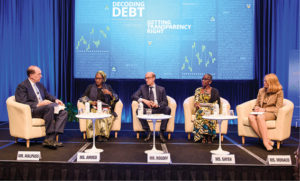
بين ١٤ و٢٠ تشرين الأول/أكتوبر الماضي، اجتمع في العاصمة الأميركية واشنطن، أقطاب صناعة المال والمصارف من مختلف دول العالم، ضمن إطار الاجتماعات السنوية التي يعقدها البنك الدولي وصندوق النقد الدولي.
اجتماعات هذا العام ركّزت على الأوضاع الاقتصادية والمالية العامة التي يجتازها الاقتصاد العالمي وأهم التحديات التي يواجهها والصراعات التجارية بين الدول، اضافةً الى مواضيع تتعلق بالفقر والفساد وسبل النمو ودور الشباب وأسباب التوترات وكيفية التعامل مع الديون وانحسار وتيرة الاستثمار… من دون ان ننسى التقارير المتعددة التي اصدرتها الجهات المختصة اثناء فترة الاجتماعات.
الحضور العربي في اجتماعات هذا العام كان جيدًا وفعّالاً، كما في كل الأعوام الماضية، وقد التقى وزراء وحكام مصارف عرب ممثلين عن حكومات أوروبية وأميركية وصناديق وهيئات استثمارية عدّة.
المراقب المالي، كما كل عام، واكبت كل الاجتماعات وأعدت تقريرًا يلخص أبرز المواضيع التي أثيرت فيها.
آفاق الاقتصاد العالمي
منذ عام مضى، كان النشاط الاقتصادي يتحرك بمعدل سريع في كل مناطق العالم تقريبًا، وكان يُتوقع للاقتصاد العالمي أن ينمو بمعدل ٣،٩٪ في عامي ٢٠١٨ و ٢٠١٩. وبعد مرور عام، تغيرت أمور كثيرة: تصاعُد التوترات التجارية بين الولايات المتحدة والصين والضغوط الاقتصادية الكلية في الأرجنتين وتركيا والاضطرابات في قطاع صناعة السيارات في ألمانيا، تشديد سياسات الائتمان في الصين وتضييق الأوضاع المالية إلى جانب عودة السياسة النقدية إلى طبيعتها في الاقتصادات المتقدمة الكبرى… كل هذا ساهم في إضعاف التوسع العالمي إلى حد كبير وخاصة في النصف الثاني من ٢٠١٨.
ومع ما تشير إليه التوقعات من استمرار هذا الضعف في النصف الأول من ٢٠١٩، توقع التقرير انخفاض النمو في ٢٠١٩ في ٧٠٪ من الاقتصاد العالمي. وكان النمو العالمي قد بلغ ذروة قاربت ٤٪ في ٢٠١٧، ثم انخفض إلى ٣،٦٪ في ٢٠١٨، ومن المتوقع أن يزداد انخفاضًا إلى ٣،٣٪ في ٢٠١٩. وبالرغم من أن التوسع العالمي بمعدل ٣،٣٪ لا يزال معقولاً، فإن الآفاق محفوفة بتحديات جسيمة بالنسبة لكثير من البلدان، مع قدر كبير من عدم اليقين على المدى القصير، وخاصة مع اقتراب معدلات نمو الاقتصادات المتقدمة من مستواها الممكن المحدود على المدى الطويل.
لقد استمر معدل النمو الاقتصادي العالمي في التباطؤ هذا العام، حيث أدى ضعف معدلات الاستثمار في اقتصادات الأسواق الصاعدة والبلدان النامية إلى تراجع إمكانيات النمو المحتملة. ويميل ميزان المخاطر التي تتعرض لها الآفاق الاقتصادية بشدة نحو الاتجاه السلبي، ومن ذلك احتمال تصاعد التوترات التجارية. ويمثل تراكم الديون أحد مواطن القلق الذي قد يجعل من الصعب على اقتصادات الأسواق الصاعدة والبلدان النامية الاستجابة للتطورات السلبية، وتمويل الاستثمارات اللازمة لتعزيز النمو. ومن الضروري إجراء إصلاحات من أجل تعزيز استثمارات القطاع الخاص ونمو الإنتاجية، لاسيما في البلدان منخفضة الدخل التي تواجه اليوم تحديات أكبر مما لاقته في أوائل العقد الأول من القرن الحالي.
اشتداد التوترات وضعف النمو
تراجع نمو الاقتصاد العالمي مُسجٍّلاً أدنى وتيرة له في ثلاثة أعوام وهو في طريقه الآن إلى الاستقرار، لكن زخم التحسُّن الذي تحقق هش وعرضة لمخاطر كبيرة.
كانت التجارة والاستثمار الدوليين أضعف مما كان متوقعًا في بداية العام وكان النشاط الاقتصادي في الاقتصادات المتقدمة الرئيسية، خاصة منطقة اليورو، وبعض الأسواق الناشئة والاقتصادات النامية الكبرى أكثر ليونة مما كان متوقعًا في السابق.
جاء ذلك في إصدار حزيران/يونيو ٢٠١٩ من تقرير البنك الدولي المعنون «الآفاق الاقتصادية العالمية: اشتداد التوترات وضعف الاستثمار» الذي يتوقع أن ينتعش معدل النمو في اقتصادات الأسواق الصاعدة والبلدان النامية العام القادم مع انحسار الاضطرابات وحالة عدم اليقين التي أصابت عددًا من البلدان أواخر العام الماضي وهذا العام.
وقد يُفسِد عدد من المخاطر ذلك الزخم الحساس: تصاعد المنازعات التجارية بين أكبر اقتصادات العالم أو تجدد فوضى أسواق المال في اقتصادات الأسواق الصاعدة والبلدان النامية، أو تراجع مفاجئ لوتيرة النمو الاقتصادي في الاقتصادات الكبرى عما تشير إليه التوقعات الحالية.
ومما يثير قلقًا بالغًا تراجع معدلات نمو التجارة العالمية إلى أدنى مستوى لها منذ الأزمة المالية قبل عشر سنوات وهبوط ثقة مؤسسات الأعمال.
قال رئيس مجموعة البنك الدولي ديفيد مالباس: «إن تحقيق نمو اقتصادي أكثر قوة عامل ضروري للحد من الفقر وتحسين مستويات المعيشة، ولكن في الوقت الحالي، مازال زخم التعافـي الاقتصادي ضعيفًا، وتحول مستويات الديون المرتفعة وضعف نمو الاستثمارات في البلدان النامية دون تحقيق البلدان كامل إمكاناتها. ومن الملح أن تجري البلدان إصلاحات هيكلية كبيرة من شأنها تحسين مناخ الأعمال واجتذاب الاستثمارات. كما ينبغي أن تضع هذه البلدان إدارة الديون وتعزيز الشفافية على رأس أولوياتها حتى تؤدي الديون الجديدة إلى تعزيز معدلات النمو والاستثمار».
وشدد التقرير على أن تحقيق نمو منصف أمر ضروري لتخفيف حدة الفقر وتعزيز الرخاء المشترك، ولذلك يجب على اقتصادات الأسواق الصاعدة والبلدان النامية تقوية ما لديها من سبل الحماية من موجات ركود اقتصادي مفاجئة.
التعامل مع الديون
تثير المستويات المرتفعة للديون قلقًا متزايدًا. فالكثير من اقتصادات الأسواق الصاعدة والبلدان النامية اقترضت مبالغ كبيرة وقد تآكلت التخفيضات التي تحققت بشق الأنفس لمستويات الدين العام قبل الأزمة المالية العالمية. وقفزت ديون اقتصادات الأسواق الصاعدة والبلدان النامية في المتوسط بمقدار ١٥ نقطة مئوية إلى ٥١٪ من إجمالي الناتج المحلي في ٢٠١٨.
ويمكن تبرير تراكم الديون بالحاجة إلى مشروعات لتعزيز النمو مثل الاستثمارات في مرافق البنية التحتية والرعاية الصحية والتعليم. والحقيقة أن الاحتياجات هائلة: يخلص تحليل البنك الدولي إلى أن البلدان منخفضة الدخل ومتوسطة الدخل ستحتاج إلى ما يتراوح بين ٦٤٠ مليار دولار و٢،٧ تريليون دولار من الاستثمارات سنويًا لتحقيق أهدافها الإنمائية بحلول عام ٢٠٣٠. وعلاوة على ذلك، قد يساعد اتباع سياسات حصيفة في الإنفاق الحكومي البلدان في التغلُّب على تباطؤ النشاط الاقتصادي.
لكن الإفراط في الاستدانة ينطوي على مخاطر بالغة. وحتى في سياق انخفاض أسعار الفائدة، قد تتراكم الديون لتصل إلى مستويات يتعذر الاستمرار في تحمُّلها. فالحكومة حينما تنفق مبالغ كبيرة من إيراداتها لخدمة أعباء الديون، فإنها تخفض النفقات المخصصة لأنشطة مهمة أخرى. ويثير ارتفاع مستويات الديون في أذهان المستثمرين والمستهلكين أيضًا أن الحكومات قد تعمد في نهاية المطاف إلى زيادة الضرائب لكبح العجز في الموازنة العامة، وهو ما يُضعِف إنفاق مؤسسات الأعمال والمستهلكين. وفي الحالات القصوى، قد يؤدي ارتفاع مستويات الديون إلى التخلُّف عن السداد واللجوء إلى صفقات الإنقاذ.
وعليه، فما هو الحد الذي يكون مستوى الديون عنده مفرطاً؟ يجب على كل حكومة أن تحقق التوازن الصحيح. فالحكومات التي لديها موازنات عامة سليمة قد تجد أن الاقتراض لتعزيز النمو نهج لا غبار عليه. وقد يتعين على الاقتصادات التي تعاني من اهتزاز أوضاع ماليتها العامة توخي مزيد من الحذر وإيجاد سبل لتعزيز إيراداتها أولاً.
وستستفيد الاقتصادات التي تقترض من تحسُّن إدارة الديون وزيادة الشفافية بشأن الديون. لكن ينبغي أن تكون الاستدانة لأغراض الحفاظ على الاستقرار وحفظ المرونة والقدرة على مجابهة الصدمات.
انحسار وتيرة الاستثمار
في مسار يرتبط بالمخاوف بشأن ركود النمو الاقتصادي العالمي، يثير ضعف نمو معدلات الاستثمار القلق بشأن صحة الاقتصاد على الأمد الطويل في اقتصادات بلدان الأسواق الصاعدة والبلدان النامية. وعلى الرغم من الانتعاش الطفيف الذي تحقَّق في الآونة الأخيرة، من المتوقع أن يكون نمو الاستثمار دون متوسطاته في الأمد الطويل في السنوات القادمة.
ويشير هذا إلى أن التقدم الذي حققته بلدان الاقتصادات الصاعدة والبلدان النامية في اللحاق بالاقتصادات المتقدمة سيتراجع. ويُشكِّل تراجع معدلات تراكم الثروة والموجودات أيضًا عاملاً معوقًا للإنتاجية في أي بلد. ويثير ذلك أيضًا القلق بشأن تلبية الاحتياجات الإنمائية المتزايدة خلال السنوات العشر القادمة.
وتشتمل سبل تعزيز الاستثمارات العامة على إعادة تخصيص الموارد بعيدًا عن المجالات غير المنتجة، وزيادة كفاءة النفقات. ومن الإستراتيجيات التي تكفل تعزيز الاستثمارات الخاصة إزالة معوقات أنشطة الأعمال، ومعالجة مواطن النقص والقصور في الأسواق، وضعف حوكمة الشركات. وينبغي للسلطات أن توفِّر قدرًا أكبر من الوضوح بشأن اتجاه السياسات وأن تسعى إلى تعزيز الاندماج في سلاسل القيمة العالمية. ويمكن للاقتصادات المصدرة للسلع الأولية أن تسعى إلى زيادة تنويع النشاط الاقتصادي كوسيلة للحد من مواطن الضعف في مواجهة تقلب أسواق الموارد الطبيعية.
أنشطة أعمال ٢٠٢٠
حقق تقرير ممارسة أنشطة الأعمال ٢٩٤ إصلاحًا تنظيميًا بين أيار/مايو ٢٠١٨ وأيار/مايو ٢٠١٩، على المستوى العالمي، سهّل ١١٥ اقتصادًا القيام بالأعمال.
الاقتصادات التي تحظى بأبرز التحسن في تقرير ممارسة أنشطة الأعمال ٢٠٢٠ هي: المملكة العربية السعودية، الأردن، توغو، البحرين، طاجيكستان، باكستان، الكويت، الصين، الهند ونيجيريا في ٢٠١٨ – ٢٠١٩، أدخلت هذه الاقتصادات خُمس جميع الإصلاحات المسجلة عالميًا.
الاقتصادات في بلدان أفريقيا جنوب الصحراء الكبرى وأميركا اللاتينية ومنطقة البحر الكاريبي، ما زالت تتخلف في ما يخص الإصلاحات. يحتل اقتصادان فقط من بلدان أفريقيا جنوب الصحراء الكبرى المراتب الخمسين الأولى في سهولة ممارسة أنشطة الأعمال؛ لا يوجد أي اقتصاد من أميركا اللاتينية في هذه المجموعة.
يواصل تقرير ممارسة أنشطة الأعمال ٢٠٢٠ إظهار تقارب ثابت بين الاقتصادات النامية والاقتصادات المتقدمة، وخاصة في مجال دمج الأعمال منذ ٢٠٠٣ – ٢٠٠٤ أدخل ١٧٨ اقتصادًا و٧٢٢ إصلاحًا تم تسجيلها من خلال مؤشر بدء النشاط التجاري، في ما يخص تخفيض أو إزالة العوائق.
التجارة العالمية
خلص تقرير جديد لمجموعة البنك الدولي إلى أنه مع تراجع وتيرة التجارة والنمو، يمكن للبلدان النامية أن تحقق نتائج أفضل لمواطنيها، وذلك من خلال إصلاحات تعزز مشاركتها في سلاسل القيمة العالمية، وتساعدها على التحوّل من تصدير السلع الأولية إلى التصنيع مع ضمان توزيع الفوائد الاقتصادية على نطاق أوسع في المجتمع.
مثل «تقرير عن التنمية في العالم ٢٠٢٠: التجارة من أجل التنمية في عصر سلاسل القيمة العالمية» أول تقرير تصدره مجموعة البنك الدولي في هذه السلسلة ويركز على التجارة منذ أواخر الثمانينات. ويخلص التقرير إلى أن سلاسل القيمة العالمية أدت إلى تحوّل اقتصادي منذ ذلك الحين مما أتاح لأشد البلدان فقرًا أن ترتقي سلم التنمية بوتيرة سريعة. وتمكِّن هذه السلاسل البلدان النامية من التخصص والإثراء دون حاجة إلى بناء صناعات كاملة من الصفر.
وفي هذا الصدد، قالت رئيسة الخبراء الاقتصاديين بمجموعة البنك الدولي بينيلوبي كوجيانو جولدبرج«لقد لعبت سلاسل القيمة العالمية دورًا مهمًا في النمو، وذلك عن طريق تمكين الشركات في البلدان النامية من تحقيق مكاسب كبيرة في الإنتاجية، ومساعدتها على التحوّل من تصدير السلع الأولية إلى التصنيع الأساسي. ففي عصر سلاسل القيمة العالمية، يمكن لجميع البلدان أن تستفيد الكثير من خلال تسريع وتيرة الإصلاحات التي تزيد التجارة وتعزز النمو».
تشكل سلاسل القيمة العالمية حاليًا ما يقرب من ٥٠٪ من حجم التجارة العالمية. لكن نموها استقر منذ الأزمة المالية عام ٢٠٠٨، حسبما خلص التقرير. وأثارت التوترات التجارية حالة من عدم اليقين بشأن سبل النفاذ إلى الأسواق، مما دفع الشركات إلى النظر في تأجيل خطط الاستثمار. وإضافة إلى ذلك، فإن المكاسب الناتجة عن المشاركة في سلاسل القيمة العالمية لم يتم توزيعها بالتساوي فيما بين البلدان وداخلها. وتتزايد التكلفة البيئية، خاصة مع ارتفاع انبعاثات ثاني أكسيد الكربون الناتجة عن نقل البضائع الوسيطة عبر مسافات طويلة.
وفقًا لهذا التقرير، فإن سلاسل القيمة العالمية تعمل على:
• تعزيز الإنتاجية والنمو: تشير التقديرات إلى أن زيادة المشاركة بنسبة ١٪ ستزيد من نصيب الفرد من الدخل بأكثر من ١٪ – أي ضعف حجم التجارة العادية. ففي إثيوبيا، تزيد إنتاجية الشركات المشاركة في سلاسل القيمة العالمية عن ضعف إنتاجية الشركات المماثلة التي تشارك في التجارة العادية.
• الحد من الفقر: نظرًا لأن مكاسب النمو الناتجة عن المشاركة في سلاسل القيمة العالمية أكبر من مكاسب التجارة في المنتجات النهائية، فإن تأثيرها على خفض أعداد الفقراء أكبر أيضًا. فقد شهدت مناطق في المكسيك وفيتنام شاركت بشكل مكثف في سلاسل القيمة العالمية انخفاضًا أكبر في أعداد الفقراء.
• توفير وظائف أفضل: تجذب الشركات المشاركة في سلاسل القيمة العالمية الأفراد إلى أنشطة التصنيع والخدمات الأكثر إنتاجية، وهي توظف في العادة عددًا أكبر من النساء، وتدعم التحول الهيكلي في البلدان النامية.
حلول إنمائية مستدامة
طرح البنك الدولي وشركاؤه هدفًا طموحًا جديدًا وهو خفض معدل فقر التعلم في العالم إلى النصف على الأقل بحلول عام ٢٠٣٠. وهذا الهدف، الذي أعلنه رئيس مجموعة البنك الدولي ديفيد مالباس، سيتطلب قيادة والتزامًا وموارد.
تحدث المشاركون في جلسة نقاشية وهم يمثلون طائفة متنوعة من وجهات النظر عن كيفية تحسين جودة التعلم. وكان هناك إجماع على أهمية الالتزام السياسي والمالي، والاستثمار في الأطفال كي يتغذوا بشكل جيد ويصبحوا مستعدين للتعلم، واختيار المعلم وتدريبه على أساس الجدارة، وإشراك المجتمع المحلي والأطفال أنفسهم في صنع القرار. ومن شأن هذه الإجراءات أن تساعد في إشعال جذوة ثورة تعليمية تتوق إلى عالم يتمتع فيه جميع الأطفال بتعليم جيد، وتمثل معرفة القراءة الأساس فيه. مستقبل حيث:
• الأطفال على استعداد للتعلم ولديهم الحافز له
• المعلمون على جميع المستويات يتسمون بالفعالية وهم موضع احترام
• الفصول الدراسية مُجهزة للتعلم مع الاستخدام الذكي للتكنولوجيا
• المدارس أماكن تتسم بالأمان والشمول
• النظم التعليمية تُدار بشكل جيد
يبلغ معدل الفقر العالمي حاليًا أدنى مستوى له على الإطلاق — وهو دليل على نجاح جهود التنمية التي يبذلها المجتمع الدولي من أجل إنهاء الفقر المدقع وتعزيز الرخاء المشترك. لكن التقدُّم يسير بوتيرة بطيئة، إذ إن نسبة الفقر لا تزال مرتفعة أو حتى تتزايد في بعض الأماكن، لاسيما في منطقة أفريقيا جنوب الصحراء. وتشكل التحديات العالمية كذلك خطرًا داهمًا على هذه المكاسب المبهرة: تشديد آفاق الاقتصاد الكلي، والضغوط المالية على الحكومات، الكوارث الطبيعية، تباطؤ نمو الدخل للفئات الأشد فقرًا، مستويات النزوح القياسية واستمرار أوضاع الصراع والهشاشة. وتزداد هذه التحديات صعوبةً بسبب تباطؤ النمو العالمي ومخاطر التراجع، ومن بينها الحواجز التجارية وتجدُّد الضغوط المالية وبطء نمو الاقتصادات الكبرى.
رفع مستوى المعايير
تصدَّر النمو الشامل للجميع والحد من الفقر المناقشات في ندوة عنوانها رفع مستوى المعايير: أفضل السبل الناجعة للحد من الفقر وحفز النمو، انضم فيها وزراء يُمثِّلون بلدانا منخفضة ومتوسطة الدخل إلى رئيس مجموعة البنك الدولي ديفيد مالباس لتدارس قصص النجاح والتحديات والأفكار بشأن سبل حفز النمو.
شدَّد محمد العسعس وزير التخطيط والتعاون الدولي ووزير الدولة للشؤون الاقتصادية في الأردن على تحقيق بلاده نموًا على الرغم من أزمة اللاجئين السوريين. وتحدثت عائشة بولاما كانيه وزيرة التخطيط في النيجر عن مبادرة «أبناء النيجر يطعمون أبناء النيجر» التي تهدف إلى معالجة الفقر والجوع في المناطق الريفية. وسلَّط باتريك نجوروغ محافظ البنك المركزي الكيني الضوء على الثورة التي يشهدها الشمول المالي بفضل التكنولوجيا الرقمية، مشيرًا إلى أن ٩٠٪ من المعاملات تتم من خلال الهواتف المحمولة.
واتفق العسعس ونجوروغ على أن الإصلاحات قد تؤتي ثمارها في الأمد المتوسط إلى الطويل، لكن بعْث الأمل في نفوس الناس في الأمد القصير يتطلب أن تعالج البلدان مشكلة البطالة، وأن تساعد منشآت الأعمال الصغيرة، وأن تعمل على توسيع نطاق الحماية الاجتماعية والتنمية البشرية. وركَّزت كانيه على سبل إحداث تحوُّل في الاقتصاد الريفي، وتعزيز إدماج النساء في النشاط الاقتصادي.
وتحدث مالباس عن أهمية تسهيل التجارة، وشدَّد على الحاجة إلى الشفافية بشأن الديون. وأكد على أهمية ربط الأسواق، وخفض تكاليف المعاملات للتحويلات المالية، ومعالجة الزحف العمراني الذي قد يؤدي إلى إنهاك الموارد كالمياه. أدارت المناقشات سيلا بازارباسيوغلو نائبة رئيس مجموعة البنك الدولي لشؤون النمو المنصف والتمويل والمؤسسات.
ثورة البنية التحتية
اجتمع زعماء ونشطاء ومستثمرون لمناقشة قوة البنية التحتية والدور الحاسم الذي تلعبه في ربط الناس بالفرصة.
وخلال سلسلة من المناقشات على غرار سلسلة TED، طرح المتحدثون أمثلة مقنعة عن كيفية عمل التكامل الإقليمي والاستثمار والابتكار في البنية التحتية على تقديم نتائج أفضل للمجتمعات والبلدان. وناقش المتحدثون الأمثلة التي تم طرحها وناقشوا الأولويات لسد فجوة البنية التحتية، بما في ذلك زيادة إمكانية الحصول على خدماتها، وزيادة البيانات ورفع مستوى جودتها وأدوات التمويل المبتكرة والشراكات الموسعة.
القطاع الخاص في البيئات الهشة
غالبًا ما تكون الشركات الخاصة حصنًا ضد الفوضى في الأوضاع الصعبة – كما في حالة اللاجئين من سوريا الذين فروا إلى لبنان وبلدان أخرى، أو في بلدان هشة مثل الصومال التي خرجت من سنوات عديدة من الصراع. ولمساعدة اللاجئين من بلدان تعاني من صراع قائم، أطلقت رائدة الأعمال ألين ساراNaTakallam، وهي مؤسسة اجتماعية تقوم بتوظيف النازحين المتعلمين تعليمًا عاليًا والمتصلين رقميًا لأداء خدمات مهنية بدون تفرغ بما في ذلك التدريس وتعليم اللغات.
بعد أربع سنوات، كسبت المؤسسة أكثر من مليون دولار من المبيعات ودفعت ٦٥٠ ألف دولار للاجئين، حسبما قالت سارا في حلقة نقاش بالبنك الدولي حول القطاع الخاص والدول الهشة. وكان اقتراحها للشركات الخاصة العاملة في الأوضاع الصعبة هو التركيز على حلول قصيرة الأجل، وتحمل مخاطر صغيرة في البداية، ثم النمو من هناك. وقدم متحدثون آخرون – يمثلون الحكومات المانحة والحكومات المتلقية والمستثمرين من القطاع الخاص – المشورة بشأن الاستثمار في الدول الهشة.
هذه الصفقات صعبة، لذلك من المهم أن يكون هناك «وسيط» يفهم الأعمال التجارية المحلية والمستثمر، مما يقلل من العقبات التي تحول دون الاتفاق على الصفقة، حسبما يقول سوبروتيك باسو، مؤسس Blue للمستثمر ذي الأثر، مثل Orange وSustainable Capital.
خريطة طريق للنمو الشامل
دعا هذا التقرير، الذي يعد أول تقرير يحدد قيمة تكلفة سد الفجوة في خدمات النطاق العريض بمنطقتي شمال أفريقيا وأفريقيا جنوب الصحراء، إلى اتخاذ إجراءات عاجلة لسد فجوة الاتصال بالإنترنت مع وضع خريطة طريق وخطة عمل للوصول إلى تعميم إمكانية الاتصال بخدمات النطاق العريض في أفريقيا بحلول عام ٢٠٣٠. وسيتعين على أفريقيا لتعميم الاتصال اجتذاب حوالي ١،١ مليار نسمة أخرى إلى عالم الإنترنت. وسيتطلب هذا بذل جهود استثنائية ومنسقة من الحكومات، والقطاع الخاص، وشركاء التنمية، والمجتمع المدني؛ إلا أن هذا الاستثمار يستحق كل ذلك الجهد.
أثر الاستثمار مع البنك الدولي
نجحت مجموعة البنك الدولي على مدى ٧٠ عامًا في جمع موارد تمويلية من أسواق رأس المال كي تستثمرها في مشروعات إنمائية. وقامت المجموعة، من خلال ذراعها المخصصة للبلدان المتوسطة الدخل – البنك الدولي للإنشاء والتعمير، بتمويل مشاريع القطاع العام كالطرق أو الطاقة الخضراء أو الأنظمة الصحية والتعليمية؛ ومن خلال مؤسسة التمويل الدولية، أتاحت رأس المال للقطاع الخاص في البلدان النامية لمساعدة الشركات على النمو وتهيئة فرص العمل وسداد الضرائب وغير ذلك من الفوائد المجتمعية الأوسع نطاقًا.
ولطالما حظيت إصدارات السندات من مؤسسات مجموعة البنك الدولي بشعبية كبيرة بين المستثمرين الباحثين عن فرص استثمار آمنة وثابتة الدخل، ومؤخرًا لأغراض التنمية أيضًا.
وقام كل من البنك الدولي للإنشاء والتعمير ومؤسسة التمويل الدولية بجمع أكثر مما يعادل ٩٠٠ مليار دولار أميركي منذ عام ١٩٤٧، وذلك بفضل موقفهما المحافظ إزاء المخاطر وعوائدهما المالية التي يمكن التنبؤ بها.
ومنذ عام ١٩٦٠، قامت مؤسسة ثالثة تابعة لمجموعة البنك الدولي – المؤسسة الدولية للتنمية – بتنفيذ تفويض مختلف. فقد نشأت المؤسسة الدولية للتنمية لتقديم المنح والتمويل الميسر والمساعدة الفنية للبلدان المنخفضة الدخل، وذلك بالأموال التي يتبرع بها المساهمون. وتلتقي الجهات المانحة مرة كل ثلاث سنوات لتجديد موارد المؤسسة واستعراض إطار سياساتها.
بعد اعتماد أهداف الأمم المتحدة السبعة عشر للتنمية المستدامة، تنامى الإدراك بأن آليات التمويل الحالية للتنمية لن تكفي لإنجاز الأجندة الطموحة.
وفي اجتماع لبنوك التنمية متعددة الأطراف، تم الاتفاق على ضرورة أن تزيد بلدان العالم الموارد التمويلية المخصصة للتنمية زيادة ضخمة –«من مليارات الدولارات إلى تريليونات الدولارات». وهذا يعني التفكير خارج نطاق المساعدات والانتقال إلى التمويل الخاص وإطلاق العنان لموارد البلدان النامية. علاوة على ذلك، أدرك المجتمع الدولي أن هذا الأمر أكثر إلحاحًا لأشد البلدان فقرًا والتي غالبًا ما يكون لديها أكبر الاحتياجات للتنمية.
منذ الإصدار الأول، عززت المؤسسة الدولية للتنمية برنامج الاقتراض بأدوات قصيرة الأجل، ووصل رصيد الديون القائمة إلى ١،٩ مليار دولار حتى ٣٠ حزيران/يونيو ٢٠١٩. وهذه الإصدارات ليست سوى بداية. فالإصدارات الإضافية المقررة للسنوات القادمة يصل حجمها إلى عشرات المليارات من الدولارات، وهو تقدير متحفظ يتماشى مع قاعدة رأس المال الضخمة للمؤسسة والدعم القوي لها من المساهمين.
من الواضح أن هذا النجاح هو تكريم لسجل المؤسسة القوي في تحقيق نتائج فعّالة قابلة للقياس في البلدان المنخفضة الدخل. ونعتقد أيضًا أن نجاحنا يرجع إلى نهجنا في الاستثمار المستدام وتحقيق أثر إيجابي.
إن أجندة التنمية الواسعة هذه، وقدرة المؤسسة الدولية للتنمية على لمس حياة الكثير من الناس الذين يسعون إلى حياة أفضل في البلدان المنخفضة الدخل، تمكّن المستثمرين من تحقيق عوائد مالية مع الانضمام في الوقت نفسه إلى التحالف العالمي الذي يهدف إلى تحقيق أهداف التنمية المستدامة. هذه نقطة لطيفة تسعى المؤسسة الدولية للتنمية إلى شغلها وتوسيع نطاقها.
تعزيز الإيرادات دون الإضرار بالنمو
فيما يلي أربع طرق يمكن بها تحقيق هذه الغاية:
١. بناء الثقة وتقديم الدليل
حتى يكون تحصيل الضرائب مثمرًا يجب أن يثق المواطنون في حكوماتهم. وهم يحتاجون إلى الدليل على أنه سيجري استخدام مواردهم التي اكتسبوها بعرقهم وجهدهم استخدامًا حكيمًا، وأنهم في الأمد الطويل سينتفعون من مشروعات أنجزت باستخدام أموال دافعي الضرائب.
ويتطلب ذلك الشفافية في ما يتعلق بالإنفاق الحكومي. وبإمكان الحكومات أن تبدأ بتنفيذ ونشر إستراتيجية متوسطة الأجل للإيرادات حتى يتسنَّى إحاطة كل المواطنين، علمًا بكيفية استخدام ما يدفعون من ضرائب.
وهو يتطلب أيضًا دليلاً على أن دافعي الضرائب سينالون عائدًا أكبر مما يبذلون من مال. وفي البلدان التي تعاني نقصًا كبيرًا في الثقة، يمكن للحكومات تخصيص موارد جديدة لمشروعات مُعيَّنة لها منافع ملموسة للمواطن العادي، فبناء مستشفى جديد أو إنشاء مدرسة جديدة قد يقطع شوطاً طويلاً نحو بناء الثقة. ومع ازدياد الثقة في قدرة بلد ما على تقديم خدمات عامة جيدة، يمكن للحكومات حينئذ الابتعاد عن ربط الإيرادات الضريبية الجديدة بمشروعات بعينها. ومن شأن تحسُّن الخدمات العامة أن يعزز ثقة المواطنين في الحكومة، ومن ثم يؤدي إلى تقليص التهرب الضريبي، وزيادة الإيرادات الضريبية، وهو ما يساعد في الحفاظ على مستوى الخدمات الحكومية، ويخلق دائرة حميدة من الثقة والخدمات الحكومية.
٢. تبسيط الأمور
تعزز الأنظمة الضريبية المُعقَدة ثقافة التهرب، وقد تهيئ الفرص للفساد. لننظر إلى أميركا اللاتينية على سبيل المثال: تتوقع أي شركة في المتوسط أن تقضي ٥٤٧ ساعة كل عام في إجراء ٢٢ عملية سداد منفصلة للضرائب المستحقة. ولا عجب أنه ضاع على البلدان في أميركا اللاتينية والبحر الكاريبي ٣٤٠ مليار دولار في عام ٢٠١٥ بسبب التهرب الضريبي.
ووجدت دراسة لمجموعة البنك الدولي في عام ٢٠١٤ أن خفضًا نسبة ١٠٪ في كل من عدد المدفوعات الضريبية والوقت اللازم للامتثال للمتطلبات الضريبية قد يؤدي إلى تقليص التهرب الضريبي بنسبة ٩،٦٤٪. وقد يشجع تبسيط القواعد المزيد من منشآت الأعمال الصغيرة على اللحاق بالقطاع الرسمي الخاضع للضريبة.