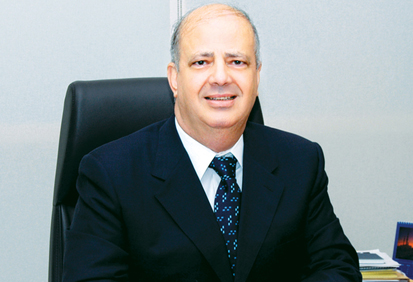
يجري السيد عمر بيلاني، الرئيس التنفيذي لـ GMI قراءة سريعة لواقع المجموعة التأمينية المملوكة من مجموعة بنك مد، مؤكداً على التطور الإيجابي الحاصل في الشركة اللبنانية والنمو المحقق في أعمال دبي والمملكة العربية السعودية.
السيد عمر بيلاني، يملك خبرة مميزة في قطاع التأمين المحلي والعربي، بما يجعله في موقع القادر على إطلاق التوصيف لواقع ما وعرض الحلول الملائمة له، يتحدث عن واقع هذا القطاع محلياً وعربياً وأبرز السبل لتوسعه وزيادة نموه ودوره في الحياة الاقتصادية العامة.
* ما هي آخر التطورات المتعلقة بمجموعتكم التأمينية؟
لدينا شركة تأمين في لبنان، تعتبر الأنشط في المجموعة، وهي تعمل وتتقدم في شكل ملحوظ وقد باتت تتمتع بحضور جيد على خارطة شركات التأمين العاملة في لبنان.
في مركز دبي المالي العالمي لدينا شركة وساطة إعادة تأمين وهي أيضاً نشطة وتتطور في شكل جيد. ولدينا نشاط كبير أيضاً في المملكة العربية السعودية.
أما في تركيا، فقد باعت المجموعة شركة التأمين التي كانت تملكها، بسبب الأنظمة والقوانين التي تطبق على شركات التأمين، لا سيما في ما يتعلق بتأمين السيارات ضد طرف ثالث والطريقة غير العادلة التي نفذ بها هذا القانون والذي أدى إلى خسائر كبيرة لحقت بالشركات، إضافة إلى انهيار العملة التركية.
* ما هي الأساليب التي اعتمدتموها للنهوض بهذه المجموعة؟
في لبنان ارتكزنا أساساً على مشاريع المجموعة وعلى رأسها مجموعة بنك البحر المتوسط، وحصلنا بعد ذلك على تأمينات شركات كبرى بما فيها نقابة المهندسين التي شكلت أساساً جيداً لانطلاقتنا خارج أعمال المجموعة.
* لكن تأمينات نقابة المهندسين ارتدّت خسائر على الشركة!
خسرنا في المرحلة الأولى ونحن مستمرون في العمل مع هذه النقابة بنتائج معقولة، مدعومين من شركة أليانز، كما أن شركة Next Care المملوكة من شركة أليانز تقوم بعمل ممتاز في إدارة وضبط المطالبات… إنها تجربة محسوبة وقد أدت إلى النتائج التي كنا نتوخاها.
* تعتمدون في أعمالكم على نشاط المجموعة فقط؟ أم أنكم وسعتم هذه الأعمال إلى خارجها؟ وكم بلغ حجم المحفظة التأمينية لديكم؟
اقتربنا من عتبة الـ ٦٠ مليون دولار كمحفظة تأمينية.
صحيح أننا انطلقنا مرتكزين في أعمالنا التأمينية على نشاط المجموعة، لكننا اليوم تمكنا من الحصول على أعمال كثيرة خارجها، من مجموعات متنوعة.
في الإمارات العربية المتحدة توسعت أعمالنا في شكل جيد خارج إطار المجموعة. وفي دول عدة انسحبت منها المجموعة احتفظنا بأعمالها التأمينية لأعوام مقبلة، كما بات لدينا التزامات أخرى مع مجموعات عمل محلية وإقليمية في بلدان عدة.
في المملكة العربية السعودية، بات لدينا تواجد في الرياض وجدة ونعمل مع شركات كبرى للمقاولات.
* كيف تقيمون قطاع التأمين اللبناني حالياً وأبرز المشاكل التي يتعرض لها؟
يستمر قطاع التأمين اللبناني في العمل بالوتيرة التي اعتادها منذ أعوام طويلة، من دون تغيير أساسي يذكر.
وزارة الاقتصاد والتجارة، ممثلة بهيئة الرقابة على شركات التأمين، تقوم بالأعمال المطلوبة منها في شكل جيد ومعقول، لا سيما لجهة إجراء رقابة مستمرة على أعمال الشركات، كما انها اتخذت خطوات عملية جيدة في الفترة الأخيرة، لا سيما في ما يتعلق بالـ GR وكما ملاحقة عدد من الوسطاء غير المرخصين أو الذين يمارسون أعمالهم على أبواب عدد من المؤسسات العامة… الشركات تستمر عائلية وصغيرة في معظمها بما يحول دون توسيع قدراتها وزيادة إمكاناتها، وهي في معظمها تنشط في تأمين السيارات والتأمين الصحي.
سوق التأمين اللبناني يستمر على حاله، لجهة التأمينات والقدرات والإمكانات، وذلك على رغم تمتعه بقدرات كبيرة، تحول الأوضاع السياسية والاقتصادية والاجتماعية دون استغلالها في شكل مناسب.
لا بد من الإشارة اخيراً إلى أن قطاع التأمين اللبناني يعتبر واحداً من أبرز القطاعات في المنطقة العربية، وهو يرفد العالم العربي بخبرات وطاقات تأمينية مميزة، مع الإشارة إلى أن نسبة الخرق التأميني في لبنان يعتبر من الأعلى في المنطقة العربية لأسباب متنوعة لا مجال لذكرها حالياً.
* وماذا عن هذا القطاع في العالم العربي؟
المشوار طويل والإمكانات محدودة في الطاقات البشرية والرساميل وكذلك التشريعات.
في ظل نظام العولمة، باتت شركات التأمين العربية في حاجة إلى قدرات مالية كبيرة وطاقات بشرية ومهنية عالية، على أن يواكب ذلك وجود هيئات تشرع لما فيه مصلحة تطوير هذا القطاع وتنظم أعماله في شكل دائم ومستمر. ومن دون ذلك ستتمكن شركات التأمين الأجنبية من الحصول على أكبر نسبة من التأمينات من العالم العربي.
شركات الإعادة العربية في حاجة إلى رساميل تؤهلها للعب دور أساسي في عملية إعادة التأمين، وكذلك الحال بالنسبة إلى الطاقات البشرية.
قطاع التأمين العربي أمام مرحلة جديدة بفعل التطور التكنولوجي الهائل والتسارع الحاصل في هذا المجال، بما يضع قطاع التأمين العربي في مواجهة التكنولوجيا، فإما أن يتمكن من مجاراتها أو أنها ستهزمه، فيفسح المجال عند ذاك أمام الشركات الأجنبية لسد هذا الفراغ.
يجب على قطاع التأمين العربي العمل سوياً لزيادة الوعي التأميني، بحيث لا يتوقف المواطن عند التأمينات الإلزامية فقط إنما يشعر بأهمية وضرورة التوسع في عالم التأمين والحصول على أكبر قدر ممكن من الـتأمينات التي تغطي نشاطاته وأعماله وحياته ومستقبله.