


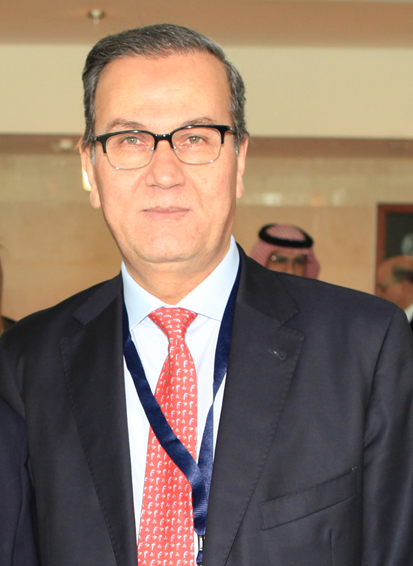
يتحدث الرئيس التنفيذي لمجموعة البركة المصرفية السيد عدنان أحمد يوسف عن واقع الأسواق المالية والمصرفية في ظلّ التحولات الرّئيسيّة الحاصلة فيها، مقدّمًا مجموعة من الأمثلة على ذلك.
الأستاذ عدنان أحمد يوسف، الذي قاد مجموعة البركة المصرفية نحو آفاقٍ جغرافية ومصرفية متطوّرة، وتمكّن من جعلها واحدة من أهم الوحدات المصرفية وأكثرها ربحية وانتشارًا ونموًا في العالم العربي، يتحدث عن واقع هذه المجموعة وتطلّعاتها المستقبلية.
* تحّدثتم خلال المؤتمر عن التحالفات المالية الجديدة التي تُرسم في المنطقة والعالم وكذلك عن الديون والقروض المتعثرة… ماذا يمكن أن تخبرونا أكثر في هذا المجال؟
إنّها مواضيع آنيّة وملحة، وهي تواجه القطاع المالي والمصرفـي بقوّة في عالمنا العربي كما في مختلف بلدان العالم، لذلك لا بدّ من التطرق إلى هذه المواضيع ومعالجتها في شكلٍ علمي وعميق.
في موضوع التحالفات أوّلًا، نرى أنّ المشهد المصرفـي العالمي يتغير باستمرار، لاسيما مع حصول عمليات دمج واسعة النطاق، أدّت ولازالت تؤدّي، إلى قيام وحدات مصرفية عملاقة قادرة على التأثير بقوّة داخل مشهدية العملية المالية والمصرفية حول العالم.
تزداد الحاجة إلى عمليات الدمج على خلفيّة تباطؤ النمو الاقتصادي العالمي، حيث نرى أنّ البنوك المتوسطة الحجم، التي تحاول التعافـي من تباطؤ نمو الإئتمان أو الديون المعدومة المرتفعة، تسعى للدفاع عن حصتها في السوق من المؤسسات المالية الكبرى. وقد نتج عن ذلك الموجة الحالية غير المسبوقة من عمليات الدمج والإستحواذ الإستراتيجية من قبل العديد من المؤسّسات المالية في دول مجلس التعاون الخليجي. وهناك العديد من البنوك الكبرى في الإمارات العربية المتحدة والمملكة العربية السعودية ودول مجلس التعاون الخليجي الأخرى في المراحل الأخيرة من عمليات الاندماج أو أنّها قامت بالفعل بدمج عملياتها المالية.
الهدف الرئيسي من كلّ هذه الاندماجات هو خلق مؤسّسات مالية أكبر وأكثر كفاءة تستخدم رأسمالها بكفاءة أكبر وتكون في وضع أفضل لتلبية احتياجات التمويل والاستثمار لعملائها من الشركات وتجّار التجزئة وتعزز بالتالي فرص النمو الاقتصادي بشكلٍ أكبر.
أما في ما يخص الديون والقروض المتعثرة، وكما تعلمون، تخضع الأعمال المصرفية لدورات الأعمال. خلال فترة الإزدهار والنمو الاقتصادي المرتفع، تحقق البنوك مستوىً عال من الأرباح، ومن ثمّ تقوم بحجز جزء من الأرباح للحفاظ على مستويات أقوى من رأس المال الذي سيكون بمثابة دعامة رئيسية لها في فترات النمو الضعيفة.
في فترات التباطؤ الاقتصادي، حيث تنخفض إمكانيات السداد من قبل العملاء وتنخفض قيمة الضمانات المقدمة لضمان التمويل، سيكون لِزامًا على البنوك الإحتفاظ بمستوى كاف من المخصصات لتغطية القروض المتعثرة والتي سيكون لها بدورها تأثيرٌ سلبي على رأس المال المطلوب من الجهات الرقابية.
* ما هو الدور الذي يجب أن تلعبه المصارف لمعالجة محفظة الديون المعدومة؟
تنشأ معظم القروض الرديئة في الأوقات الجيدة، ولكن خلال فترات النمو الاقتصادي الضعيف ومع تراجع قدرات السداد، تقوم الجهات الرقابية بالطلب من البنوك تقوية قاعدة رأس المال بصورة أكبر وذلك لتعزيز نسب الملاءة وكفاية رأس المال. وهذا يمكن أن يقلّل من قدرة البنوك على تقديم التمويلات. ويتفاقم الوضع بشكل عام بسبب التدابير المضادة التي تتخذها البنوك بغرض تشديد سياسات الإئتمان ووضع المزيد من القيود على الإقراض.
ويلاحظ أن إجمالي نسبة القروض المتعثرة لدى جميع البنوك العاملة في منطقة دول مجلس التعاون الخليجي ارتفع من ٢،٦٪ من إجمالي القروض أي من نحو ٣٦ مليار دولار في نهاية عام ٢٠١٧ إلى ٣،٢٪ من إجمالي القروض أي نحو ٤٦ مليار دولار في نهاية عام ٢٠١٨.
وقد يؤدّي نهج البنوك في هيكلة بعض التمويلات للعملاء، خاصة التمويلات المقدمة لمطوّري العقارات الكبار أو مشاريع المقاولات والبناء الكبيرة، دورًا في إطلاق عدوى العجز عن سداد التمويلات.
إنّ إنشاء كيانات ذات أغراض خاصة (SPV) لكلّ مشروع من شأنه أن يحدّ من مخاطر المشروع على البنوك ويحصر تعرضاتها في هذه الكيانات. وفي حالة تعثر المشروع، فإنّ تأثيرات هذا التعثّر سوف تنحصر في هذه الكيانات بدلاً من امتدادها إلى جميع الشركات المتعاقدة التي تعمل على هذا المشروع والمشاريع الأخرى كذلك.
يجب على البنوك أيضًا فهم نماذج أعمال عملائها بشكل شامل ومعالجة نقاط الضعف ومناقشتها معهم بشكل استباقي واقتراح آليات تخفيف المخاطر الناشئة عن ذلك.
وقد تلعب فترات التمويل، سواء كانت قصيرة أو طويلة بشكل مفرط، وعملة التمويل (عملة تمويل أجنبية في حين لا يوجد مصدر لتدفقات العملة الأجنبية) دورًا في زيادة نسب الأصول المتعثرة لدى البنوك نظرًا لأن تسهيلات التمويل ليست مُهَيْكلة بطريقة صحيحة.
* ما هو الدور الذي يمكن أن تلعبه الجهات الرقابية في تحديد اتجاهات نمو الأسواق؟
يلعب توقيت تنفيذ المبادرات التي تطلقها الجهات الرقابية دورًا مهمًا في تحديد اتجاه نمو الاقتصاديات، إذ قد تؤدّي بعض المبادرات إلى عكس النمو أو قد تعمّق التباطؤ في الاقتصاد، مثل المعيار الدولي للتقارير المالية رقم ٩ (FAS٣٠) الذي جرى تنفيذه خلال فترة انخفاض أسعار النفط وانخفاض الإنفاق الحكومي ممّا أثّر سلبًا على النمو في منطقة دول مجلس التعاون الخليجي.
لقد فرض تنفيذ هذه المعايير على البنوك أن توجه أهدافها الرئيسية نحو التركيز بصورة أكبر على تغطية الفجوة في المخصصات التي نتجت عن تطبيق المعيار المحاسبي الجديد وذلك على حساب دعم أنشطة الأعمال في بيئة اقتصادية ضعيفة.
كما إنّ قوانين الحماية عند الإفلاس المطبقة من قبل بعض البنوك المركزية (مثل تلك التي تنفذها BRSA) أو التي تجري مناقشتها حاليًا من قبل بعض البنوك المركزية في منطقة دول مجلس التعاون الخليجي، تحدّ من قدرة البنوك على التعامل بفعالية مع عملائها الذين لديهم ديون متعثرة، كما تحدّ من قدرتها على الاستحواذ على الأصول المقدمة كضمانات في الوقت المناسب.
لقد جعلت قوانين الحماية عند الإفلاس، علاوة على طول فترات الإجراءات القانونية والقضائية، البنوك أكثر إحجامًا عن تقديم ائتمانات إضافية للأسواق خاصة خلال البيئة الاقتصادية الضعيفة.
لذلك نطالب الجهات الرقابية بالتنبه الى توقيت تنفيذ المبادرات والأخذ بالإعتبار واقع الأسواق والمصارف والعملاء، كما اتجاهات الاقتصاديات.
* ماذا عن مجموعة البركة المصرفيّة لجهة توسّعها الجغرافـي وتنويع استثماراتها؟
تعتزم مجموعة البركة المصرفيّة، المدرجة أسهمها في سوقَي البحرين وناسداك دبي، الدّخول إلى أسواقٍ جديدة تزامنًا مع النمو المتواصل لها خلال الأعوام الماضية، كما تسعى إلى تنويع مصادر تمويلها مستقبلًا، مع الإشارة إلى أنّ الاستثمارات الحالية للمجموعة المتمثلة في محافظها التمويلية والاستثمارية قد بلغت قيمتها نحو ١٩ مليار دولار أميركي في نهاية حزيران/ يونيو ٢٠١٩. وتمتلك المجموعة المصرفية ١٣ بنكًا تابعًا لها، بالإضافة إلى شركة استثمار ومكتبين تمثيليّين، تتواجد في قارات آسيا وإفريقيا وأوروبا وتقدّم باقة متكاملة من الخدمات المصرفية التمويلية والاستثمارية لقطاعات كبيرة من الأفراد والشركات والحكومات.
أمّا بالنسبة إلى التوسّع الخارجي، فالمجموعة تخطّط للدخول إلى أسواق جديدة خلال الفترة المقبلة لاسيما في السوقين الصيني والأندونيسي، كما التوسّع في دولٍ أخرى في شرق آسيا، إضافةً إلى دراسة التوسع في قارة إفريقيا من خلال التواجد في دول عدة مثل كينيا وتنزانيا وأوغندا.
ولا تعتزم المجموعة إدراج أسهمها في بورصاتٍ أخرى، حيث أن أسهمها مدرجةً حاليًا في بورصتي البحرين وناسداك دبي.
* تتميّز مجموعة البركة المصرفية بتنويع مصادر تمويلها وأصولها… هل من جديد في هذا المجال؟
في الواقع تتميز المجموعة بتنويع مصادر تمويلها وأصولها التي تتكوّن بصورة رئيسية من محافظها التمويلية والاستثمارية، إضافةً الى رأسمالها البالغ نحو ٢،٢ مليار دولار وعلى ودائع العملاء بما في ذلك حقوق حاملي حسابات الاستثمار البلغة نحو ٢١ مليار دولار في نهاية حزيران/يونيو ٢٠١٩.
في أيار/مايو ٢٠١٧، أصدرت المجموعة وبنجاح كبير أول صكوك إسلامية لها بقيمة ٤٠٠ مليون دولار أميركي، حيث لاقى الإصدار إقبالًا كبيرًا للغاية في الأسواق الخليجية والآسيوية والأوروبية، وتمت تغطيته ما يزيد عن خمس مرات، بقيمة ١،٦ مليار دولار أميركي، مقابل المبلغ المطلوب في البداية والذي كان بقيمة ٣٠٠ مليون دولار.
وقد شارك في تغطية الإصدار نحو ٩٤ مصرفًا موزّعًا على الأسواق العربية بنسبة ٧٠٪ والأسواق الآسيوية ١٥٪.
وقد أتت تلك الخطوة كجزء من إستراتيجية المجموعة الهادفة إلى توسيع القاعدة الرأسمالية ومواصلة تنمية الأعمال في الأسواق الراهنة والجديدة وتدعيم أعمال الوحدات المصرفية، وهي العملية الأولى من نوعها بهذا الحجم التي تصدرها إحدى مؤسسات القطاع الخاص انطلاقًا من مملكة البحرين.
* التحوّل الرقمي في القطاع المصرفـي بات ظاهرة ملموسة. ماذا عن التحوّل الرقمي في مجموعة البركة المصرفية؟
تمتلك مجموعة البركة المصرفية خطة استراتيجية للتحوّل الرقمي على مستوى المركز الرئيسي والوحدات المصرفية التابعة لها، حيث تتركّز مبادرات الوحدات على تمديد الخدمات المصرفية والمنتجات الرقمية المبتكرة للعملاء من الأفراد والشركات عبر القنوات التكنولوجية الحديثة مثل الإنترنت والموبايل.
إنّ التوسع التكنولوجي يساهم بقوة في تنامي قاعدة العملاء وفي تحسين الأرباح. وإنّنا مستمرّون في تنفيذ خططنا في التطوّر التكنولوجي في كافة الفروع والوحدات العاملة في كل البلدان التي نتواجد فيها.
* كيف تلخّصون أهداف المجموعة في المرحلة المقبلة؟
تسير خطة أعمال المجموعة في محاور رئيسية عدة يأتي في مقدمتها مواصلة التوسع في عملياتنا التمويلية والاستثمارية عبر الوحدات المصرفية التابعة لها، علاوة على مواصلة توسيع شبكة فروع هذه الوحدات التي بلغ عددها ٧٠٢ فرع في نهاية حزيران/يونيو ٢٠١٩.
وتركّز خطة أعمالنا على تنفيذ استراتيجية التحوّل الرقمي على مستوى المجموعة والوحدات المصرفية كما تعتزم إطلاق عدد من المبادرات التي تبرز الدور الريادي للمجموعة في تجسيد هذا التحول.
وتهدف المجموعة إلى خلق تعاون أكبر بين وحداتها في مجال الأعمال المشتركة والامتثال ومكافحة غسيل الأموال وتمويل الإرهاب وقانون الفاتكا وقانون معيار الإبلاغ المشترك وغيرها من التشريعات الدولية لتعزيز مكانة المجموعة، كذلك تعمل على مواصلة تطوير برامج التدريب الحديثة من خلال أكاديمية البركة، إلى جانب مواصلة تنفيذ برنامج البركة للاستدامة والمسؤولية الاجتماعية الذي يركّز على دعم أهداف التنمية المستدامة للأمم المتحدة ٢٠٣٠.
* ماهي توقعاتكم للمرحلة المقبلة؟
لقد تمكّنت جميع الوحدات العاملة ضمن المجموعة من تحقيق نموّ ملحوظ في أرباحها ضمن التوقّعات التقديرية للعام الجاري، حيث أظهرت النتائج الفصلية، ارتفاع مجموع الدخل التشغيلي للمجموعة بنسبة ٤٪، بالمقارنة مع الفصل الأول من العام الماضي بقيمة ٢٢٦ مليون دولار، كما ارتفع مجموع صافـي الدخل بنسبة ٣١٪ ليبلغ ٥٤ مليون دولار وصافـي الدخل العائد للمساهمين في المجموعة بنسبة ٣٤٪ ليبلغ ٣٢ مليون دولار.
ومن المتوقّع أن يشهد النصف الثاني من العام ٢٠١٩ تحسّنًا كبيرًا في أداء المجموعة والوحدات المصرفية التابعة لها بالمقارنة مع النصف الأول من العام نتيجة النمو في العمليات التمويلية والإستثمارية، بالإضافة إلى محدوديّة نطاق تحركات العملات المحلية لعدد من وحداتنا الرئيسية أمام الدولار الأميركي إذ أتوقع أن تشهد نتائج المجموعة تحسّنًا ملحوظاً مع نهاية هذا العام في ضوء هذه العوامل.


